Definisi & Distingsi: Clawback vs Malus
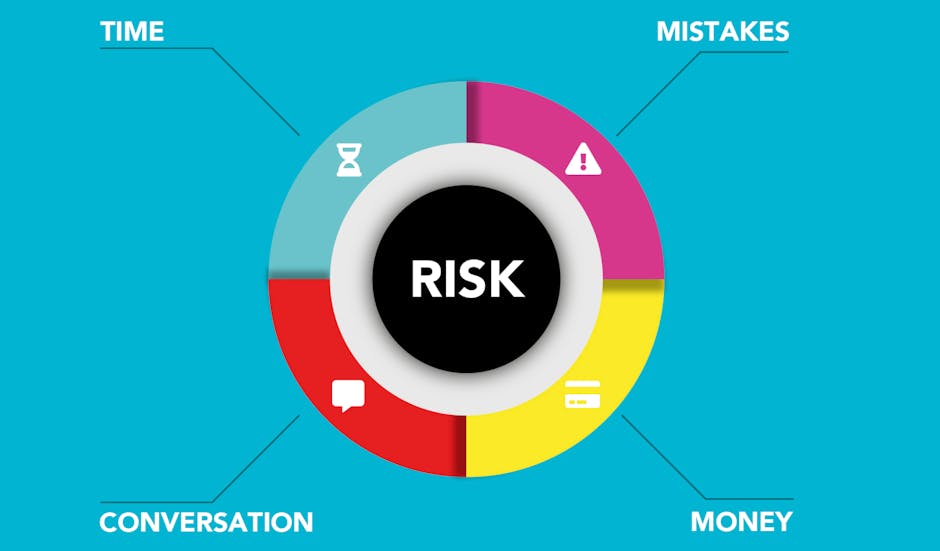
Dalam struktur kompensasi eksekutif UMKM yang sedang scale-up, sangat penting membedakan dua instrumen risiko ini. Malus adalah pengurangan atau pembatalan bonus/insentif yang BELUM dibayarkan kepada eksekutif sebelum tanggal distribusi. Sebaliknya, Clawback adalah hak perusahaan untuk MENAGIH KEMBALI insentif yang SUDAH dibayarkan jika terjadi pelanggaran atau kesalahan pelaporan finansial di masa depan.
Urgensi Finansial: Mengatasi 'Moral Hazard'
Eksekutif seringkali terdorong melakukan 'aggressive accounting' atau manipulasi metrik performa demi mencapai target bonus jangka pendek. Tanpa mekanisme ini, UMKM rentan terhadap inflasi profit semu yang dapat menyebabkan krisis likuiditas saat kenyataan finansial terungkap. Clawback memastikan bahwa keuntungan finansial eksekutif selaras dengan pertumbuhan berkelanjutan perusahaan, bukan sekadar pencapaian angka sementara.
Arsitektur Yuridis: Penyelarasan dengan Hukum Kerja
Implementasi di Indonesia memerlukan ketelitian hukum agar tidak dianggap sebagai 'denda' yang melanggar regulasi ketenagakerjaan. Strateginya adalah menyusun insentif bukan sebagai upah tetap, melainkan sebagai 'bonus kondisional'. Klausul harus secara eksplisit menyatakan bahwa pembayaran bonus bergantung pada validitas data keuangan yang diverifikasi dalam periode tertentu, sehingga pengembalian dana dipandang sebagai koreksi atas kesalahan klaim hak, bukan hukuman.
Triggering Events: Pemicu Eksekusi
Perusahaan harus mendefinisikan peristiwa pemicu secara spesifik untuk menghindari sengketa hukum. Pemicu umum meliputi:
1. Restatement laporan keuangan akibat kesalahan material atau fraud.
2. Pelanggaran berat terhadap kode etik atau fiduciary duty.
3. Kegagalan sistemik yang menyebabkan kerugian finansial signifikan akibat kelalaian berat (gross negligence).
4. Penemuan perilaku maladministrasi yang baru terungkap setelah bonus cair.
Workflow Implementasi Strategis
Proses integrasi dilakukan melalui empat tahap:
1. Board Approval: Menetapkan kebijakan tata kelola insentif yang disetujui pemegang saham/komisaris.
2. Contractual Amendment: Memasukkan klausul Clawback & Malus ke dalam Perjanjian Kerja atau Executive Employment Agreement.
3. Monitoring System: Membangun audit internal berkala untuk memvalidasi metrik performa.
4. Enforcement Protocol: Menyusun SOP penagihan kembali agar tetap patuh pada prosedur hukum perdata.
Keseimbangan Psikologis: Protection vs Talent Attraction
Penerapan Clawback yang terlalu agresif dapat menciptakan budaya takut dan menghambat inovasi. Solusinya adalah menerapkan 'Safe Harbor Clause', di mana eksekutif tidak terkena clawback jika kesalahan terjadi tanpa sepengetahuan atau keterlibatan langsung mereka (acting in good faith). Hal ini menjaga daya tarik UMKM bagi talenta level C, sambil tetap memberikan perlindungan finansial bagi owner dan investor.